AI産業の次の価値競争は、GPUそのものから、「数万基のGPUをいかに高速かつ低電力で接続するか」へと移りつつある。NVIDIAが次世代光インターコネクト技術「OOI」を披露し、台湾の聯電(UMC)が中際旭創(Innolight)や賽麗光子からシリコンフォトニクスの大型受注を獲得したことは、同じ方向を示している。光通信は、AIデータセンターの周辺技術から、半導体業界の収益構造を再編する新たな主役へと変わろうとしている。
なぜAIには「光」が必要なのか
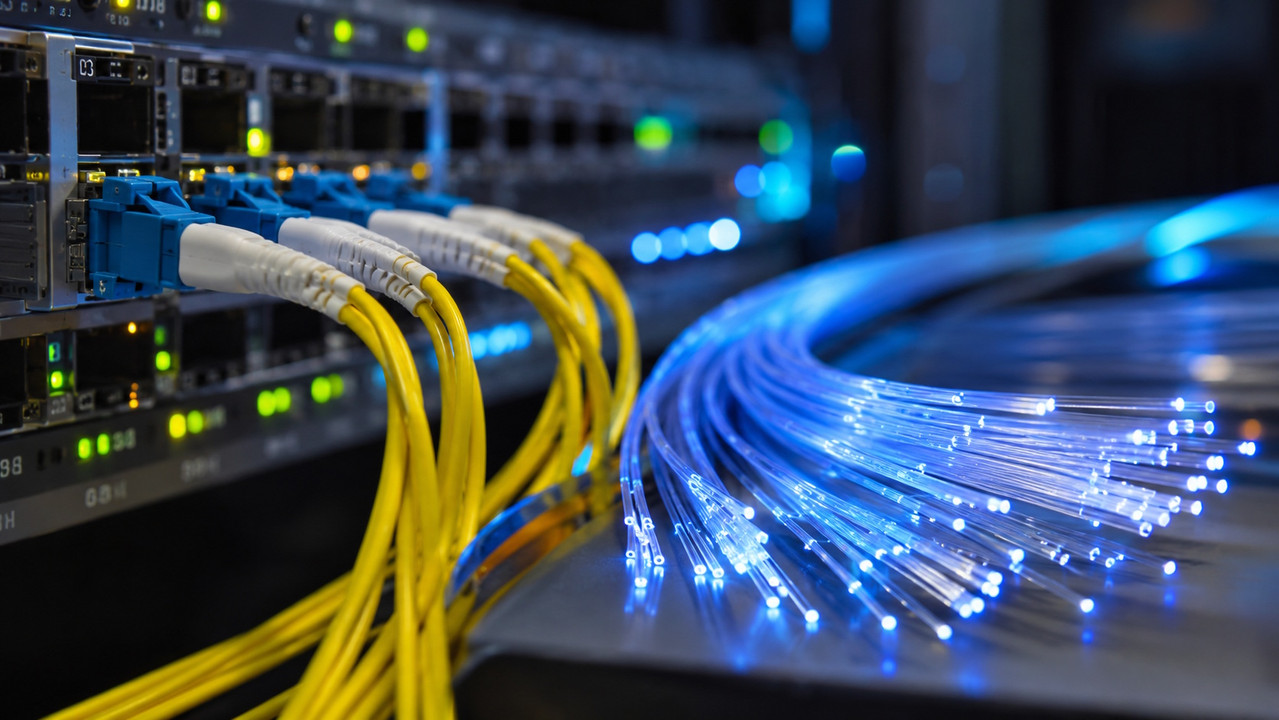
従来のデータセンターは銅線でデータを伝送してきた。しかしAIクラスタが大規模化すると、GPU間で交換されるデータ量が急増し、銅配線は距離、帯域幅、遅延、消費電力の面で限界を迎える。光インターコネクトは光信号でデータを運ぶため、より長距離でも高い帯域を維持でき、データ移動に伴う消費電力も抑えられる。
NVIDIAがSEMICON West 2026で展示した「OOI(Optics-on-Interposer)」は、次世代のコパッケージドオプティクス(CPO)技術のプロトタイプだ。その核心は、光エンジンをシリコンインターポーザーに統合し、光学部品を演算チップの近くに配置することにある。電気信号の伝送距離を短縮することで、帯域密度を高め、消費電力を下げる狙いだ。
ただし、NVIDIAはOOIの商用化や量産時期を公表していない。業界では、2028年に予定される「Feynman」アーキテクチャでもCPO方式が使われる可能性が高く、OOIの本格量産は2030年以降になるとの見方がある。つまりOOIは、今期の業績をすぐに変える製品ではなく、中長期の技術ロードマップだ。
聯電の受注 シリコンフォトニクスが量産段階へ
NVIDIAの先行的な技術披露に対し、聯電の受注は光通信サプライチェーンがすでに商用化段階に入ったことを示している。聯電は、世界最大手の光モジュール企業である中際旭創と、テンセント傘下の投資も受ける光エンジンチップ企業・賽麗光子から、PIC(Photonic Integrated Circuit、フォトニック集積回路)の大型受注を獲得した。初期数量は最大1万枚で、シンガポール工場で生産される。
市場関係者の間では、一部の高階PICウェハーは一般的なCMOSウェハーの約7倍の平均販売価格になるとの推計がある。聯電は具体的な価格を確認していないが、高付加価値の光通信製品の比重が高まれば、全体のASP(平均販売単価)が上昇し、製品構成の改善と収益性の向上につながるとみられている。
聯電にとってこの動きは特に重要だ。同社の伝統的な強みは成熟プロセスにあり、最先端ロジックプロセスを持つファウンドリと同じようには、高い粗利益率を確保しにくかった。だがシリコンフォトニクスは、成熟プロセスの製造能力を、高単価で高複雑度の特殊プロセスサービスへと転換する機会を生み出している。
光通信サプライチェーンの価値配分
| 環節 | 主な製品 | 価値の源泉 | 代表的な企業・主体 |
|---|---|---|---|
| AI演算プラットフォーム | GPU、NVLink、CPO/OOIアーキテクチャ | チップ設計、システム統合、ソフトウェアエコシステム | NVIDIA |
| シリコンフォトニクス受託製造 | PICウェハー、光エンジンチップ | 特殊プロセス、12インチ量産、歩留まりとコスト | 聯電 |
| 光モジュール・パッケージング | 光トランシーバーモジュール、光エンジンパッケージ | 光学設計、実装、検査、量産 | 中際旭創、賽麗光子など |
| データセンター | スイッチ、光ファイバー、電源・冷却設備 | ネットワーク設計、設備投資、運営規模 | クラウド事業者 |
このサプライチェーンの要点は、AIシステムの性能がGPUの演算能力だけでは決まらなくなったことにある。GPU間、ラック間、データセンター間のデータ移動効率が、全体の性能を左右する。演算能力の伸びがネットワーク帯域の伸びを上回れば、光インターコネクトがボトルネックになる。そのボトルネックを解決できる企業ほど、価値配分で有利な立場に立つ。
聯電が受注を勝ち取れた理由
聯電とSILITHは7月、シンガポール工場で初の12インチシリコンフォトニクス量産ウェハーの出荷を完了したと発表した。開発から量産まで18カ月、大手クラウド顧客による検証も通過している。供給網関係者は、12インチPICの商用量産実績、規模、コスト競争力を踏まえると、台湾のファウンドリの中で聯電に匹敵する企業はほぼないとみている。
設備投資計画にも野心が表れている。聯電はシンガポールP4工場のシリコンフォトニクス能力拡張を発表し、台湾南部科学園区のP7・P8新工場の計画も開始した。PICの長期月産能力目標は1万8000枚で、2028年末に設備導入を始め、2030年にフル稼働を目指すという。市場では、大手顧客が後続の生産能力を前倒しで確保しようとしているとの情報もある。
つまり聯電が売っているのは、単なるウェハーではない。「量産可能で、検証済みで、拡張可能な」シリコンフォトニクス製造能力だ。AIインフラが急拡大する局面では、この能力そのものが希少資源となる。
半導体収益構造の三つの変化
- 「プロセスノード」から「システムレベルの価値」へ。 今後のファウンドリ競争は、7ナノ、5ナノ、3ナノといった微細化だけでなく、先端パッケージング、インターポーザー、光エンジン、異種統合能力でも争われる。
- 成熟プロセスに高粗利益率の出口が生まれる。 シリコンフォトニクスは必ずしも最先端ロジックプロセスを必要としないが、精密な光学構造、ハイブリッド統合、パッケージング、量産管理が求められる。成熟プロセス企業が、単純な価格競争から脱する可能性を広げる。
- 光モジュールと受託製造の境界が曖昧になる。 光エンジンがシリコンインターポーザーやコパッケージ構造に統合されるにつれ、ファウンドリ、封止・検査、光モジュール企業はより早期に共同設計を行う必要があり、バリューチェーンは垂直統合へ向かう。
投資家が注目すべきリスク
光通信の長期需要は明確だが、短期的には三つの変数がある。第一に、CPOとOOIの量産時期は未確定であり、技術路線によって設備、材料、パッケージング企業の受益順序が変わる可能性がある。 第二に、PICの高いASPが長期的に維持できるかは、歩留まり、競合の増産スピード、クラウド顧客の設備投資ペースに左右される。 第三に、AIデータセンターへの投資回収への疑問が強まり建設が減速すれば、光インターコネクト需要も同時に圧迫される。
AI産業は今、「より多くのチップを売る」段階から、「より効率的な演算システムを売る」段階へ移りつつある。NVIDIAのOOIは演算と光学の統合という将来像を示し、聯電のシリコンフォトニクス受注は、その道がすでに実際の売上を生み始めていることを証明している。半導体業界にとって光通信は、もはやネットワーク機器の下位分野ではなく、AI演算能力の拡張可能性と収益性を決める重要インフラである。
Comments